Έκθεση για την ελληνική αγορά φυσικού αερίου | Ιούλιος 2026
ENERGY & RESOURCESΚατά τη διάρκεια του Ιουλίου του 2026, οι ποσότητες φυσικού αερίου που εισήλθαν στο Εθνικό Δίκτυο Μεταφοράς Φυσικού Αερίου (NNGTS) παρουσίασαν σημαντική ανοδική τάση.
28 Σεπ 2026 6 λεπ. ανάγνωσης
Η στρατηγική ανθεκτικότητα της ελληνικής αγοράς φυσικού αερίου βασίζεται στη βελτιστοποίηση του διττού μοντέλου εφοδιασμού της: στη σταθερότητα βάσης που παρέχουν οι πάγιες υποδομές αγωγών και στον υψηλό βαθμό ευελιξίας που προσφέρουν οι εισαγωγές LNG.
Για τον Αύγουστο του 2026, το μείγμα εφοδιασμού καταδεικνύει σαφή εξάρτηση από τις οδεύσεις αγωγών, με σημαντικό απόθεμα ευελιξίας μέσω LNG:
| Πηγή εφοδιασμού | Ποσότητα (TWh) | Μερίδιο συνολικών εισαγωγών (%) |
|---|---|---|
|
Αέριο αγωγών
|
4,3
|
59%
|
|
Υγροποιημένο Φυσικό Αέριο (LNG)
|
3,0
|
41%
|
Η κατανομή 59/41 αποτυπώνει μια ισχυρή θέση της αγοράς. Ενώ το μερίδιο 59% του αερίου αγωγών παρέχει μια προβλέψιμη βάση υψηλού όγκου, το μερίδιο 41% του LNG προσφέρει την απαιτούμενη ευελιξία για στροφή προς τις διεθνείς αγορές όταν μεταβάλλονται οι συνθήκες των αγωγών.
Η ανάλυση της δυναμικής των σημείων εισόδου αποσαφηνίζει περαιτέρω τη φυσική ροή ενέργειας. Στο σκέλος των αγωγών, το Σιδηρόκαστρο παραμένει η κύρια πύλη, διοχετεύοντας περίπου 3,7 TWh, δηλαδή το 87% του αερίου αγωγών, κυρίως ρωσικής προέλευσης. Η Νέα Μεσημβρία, σημείο εισόδου του Διαδριατικού Αγωγού Φυσικού Αερίου (TAP), συνεισέφερε τις υπόλοιπες 0,6 TWh, ή 13%.
Ο προσδιορισμός της πορείας της αγοράς απαιτεί λεπτομερή σύγκριση των διαρθρωτικών μεταβολών σε ετήσια βάση (YoY) με την εποχική μεταβλητότητα σε μηνιαία βάση (MoM).
Σε ετήσια βάση, οι συνολικές ποσότητες φυσικού αερίου στο ΕΣΜΦΑ ενισχύθηκαν κατά 13%, αυξανόμενες από περίπου 51 TWh σε 57 TWh. Η αύξηση αυτή προήλθε από τρεις βασικούς παράγοντες υποδομών:
Οι βραχυπρόθεσμοι δείκτες σε μηνιαία βάση καταδεικνύουν τη λειτουργική ανθεκτικότητα του συστήματος. Ενώ οι συνολικές ποσότητες στο ΕΣΜΦΑ αυξήθηκαν κατά 3%, οι εισαγωγές LNG υπερέβησαν αυτή την τάση, καταγράφοντας αύξηση 6%.
Η Ελλάδα έχει μεταβεί με επιτυχία από αγορά τελικού προορισμού σε έναν πλήρως λειτουργικό περιφερειακό ενεργειακό κόμβο. Ο μετασχηματισμός αυτός καθοδηγείται από την απορρόφηση εγχώριας δυναμικότητας εφοδιασμού λόγω της έντονης εξαγωγικής δραστηριότητας, μεταβάλλοντας ουσιαστικά το προφίλ ζήτησης του ΕΣΜΦΑ.
Το πλέον χαρακτηριστικό μέγεθος της περιόδου είναι ο τριπλασιασμός των εξαγωγών σε ετήσια βάση, από περίπου 4,5 TWh σε 12 TWh. Η άνοδος αυτή αποτελεί τον βασικό παράγοντα πίσω από την ετήσια αύξηση 13% των συνολικών εισαγωγών. Ενώ η εγχώρια κατανάλωση παρέμεινε σχετικά σταθερή στις περίπου 46 TWh, το ΕΣΜΦΑ αξιοποιείται κυρίως για τη διευκόλυνση της περιφερειακής διαμετακόμισης.
Η ιεράρχηση της ζήτησης τον Αύγουστο του 2026 διαμορφώθηκε ως εξής:
Τα στοιχεία καταδεικνύουν μια στρατηγική αποσύνδεση. Ενώ οι συνολικές εισαγωγές αυξάνονται, η εγχώρια ηλεκτροπαραγωγή είτε γίνεται αποδοτικότερη είτε υποχωρεί έναντι της έμφασης στην εξαγωγική αγορά, επιβεβαιώνοντας την προτεραιότητα της Ελλάδας ως παρόχου περιφερειακής ενεργειακής ασφάλειας.
Η λεπτομερής παρακολούθηση της περιφερειακής κατανάλωσης και των τεχνικών Σημείων Παράδοσης (PoD) είναι απαραίτητη για τη βελτίωση των στρατηγικών λιανικής και του σχεδιασμού του δικτύου. Τον Αύγουστο του 2026, το τοπίο της διανομής καθορίστηκε από τη βιομηχανική συγκέντρωση και την επίδραση του πληθωρισμού στη συμπεριφορά των οικιακών καταναλωτών.
Η Αττική και η Στερεά Ελλάδα παραμένουν οι κύριοι κόμβοι κατανάλωσης, με συνδυασμένη κατανάλωση περίπου 234 GWh. Η βιομηχανική χρήση εξακολουθεί να αποτελεί τον βασικό παράγοντα της διανομής, αντιπροσωπεύοντας το 82% της συνολικής ζήτησης. Αξιοσημείωτο είναι ότι η αύξηση 11% της βιομηχανικής κατανάλωσης υποστηρίχθηκε από ουσιαστική διεύρυνση της βάσης τελικών χρηστών, με τους ενεργοποιημένους βιομηχανικούς χρήστες να αυξάνονται από 353 σε 376.
Από το τμήμα λιανικής προκύπτει ένα κρίσιμο εύρημα: παρά την ενεργοποίηση 26.788 νέων Σημείων Παράδοσης (PoD), που αντιστοιχεί σε διεύρυνση του δικτύου κατά 4%, η πραγματική οικιακή κατανάλωση παρέμεινε σε μεγάλο βαθμό συγκρατημένη. Αυτό υποδηλώνει ότι, παρότι η εμβέλεια των υποδομών επεκτείνεται, η κατανάλωση ανά νοικοκυριό περιορίζεται από τις πληθωριστικές πιέσεις.
Οι επιδόσεις των περιφερειακών δικτύων παρουσίασαν έντονες αποκλίσεις:
Οι μηνιαίες τάσεις καθορίστηκαν από την επίδραση της θερινής διακοπής δραστηριοτήτων. Οι οικιακοί και εμπορικοί τομείς υποχώρησαν κατά 17% έως 18% λόγω μειωμένων αναγκών για ζεστό νερό και περιορισμένης επιχειρηματικής δραστηριότητας. Παράλληλα, ο βιομηχανικός τομέας σημείωσε πτώση 19%, φθάνοντας τις 457 GWh, καθώς οι μονάδες προχώρησαν σε προγραμματισμένη προληπτική συντήρηση κατά την περίοδο των διακοπών.
Οι επιδόσεις του Αυγούστου 2026 επιβεβαιώνουν ότι η Ελλάδα έχει εξελιχθεί επιτυχώς σε έναν διαφοροποιημένο ενεργειακό κόμβο με εξαγωγικό προσανατολισμό. Η σταθερότητα της αγοράς στηρίζεται στην ανθεκτικότητα των παραδοσιακών διαδρομών αγωγών, ενώ η μελλοντική της ανάπτυξη συνδέεται σαφώς με την κλιμάκωση των υποδομών LNG και FSRU στην Αμφιτρίτη και την Αγία Τριάδα.
Ο τριπλασιασμός των εξαγωγών σε ετήσια βάση αποτελεί σαφή ένδειξη της επιτυχούς εξέλιξης της Ελλάδας σε ενεργειακό κόμβο. Διατηρώντας υψηλό απόθεμα ευελιξίας μέσω LNG και αξιοποιώντας πολλαπλά διασυνδεδεμένα σημεία εισόδου, η χώρα τοποθετείται ως ζωτικής σημασίας πάροχος ασφάλειας για την ευρύτερη περιοχή των Βαλκανίων και της Ευρώπης.
Εγγραφείτε στις ενημερώσεις μας

Κατά τη διάρκεια του Ιουλίου του 2026, οι ποσότητες φυσικού αερίου που εισήλθαν στο Εθνικό Δίκτυο Μεταφοράς Φυσικού Αερίου (NNGTS) παρουσίασαν σημαντική ανοδική τάση.
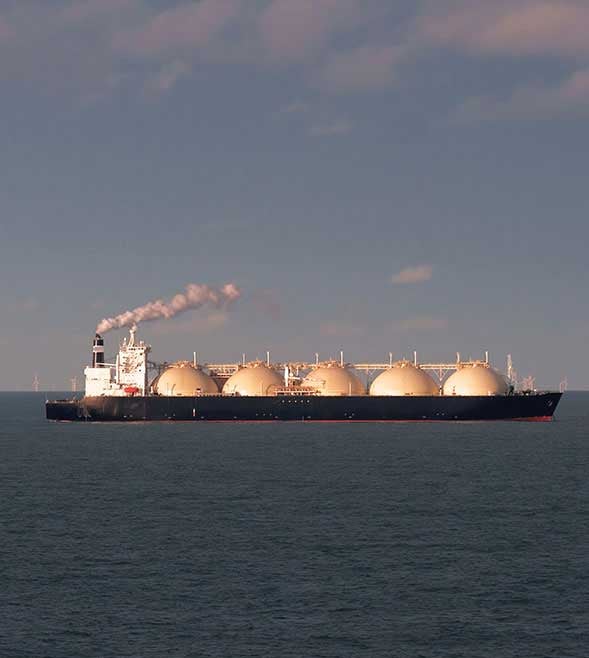
Μια επισκόπηση της ελληνικής αγοράς ενέργειας, εστιάζοντας στη στρατηγική εφοδιασμού, στην αξιοποίηση των υποδομών και στη διαρκώς αυξανόμενη συμμετοχή των ανανεώσιμων πηγών ενέργειας.
Μια επισκόπηση της ελληνικής αγοράς ενέργειας, εστιάζοντας στη στρατηγική εφοδιασμού, στην αξιοποίηση των υποδομών και στη διαρκώς αυξανόμενη συμμετοχή των ανανεώσιμων πηγών ενέργειας.