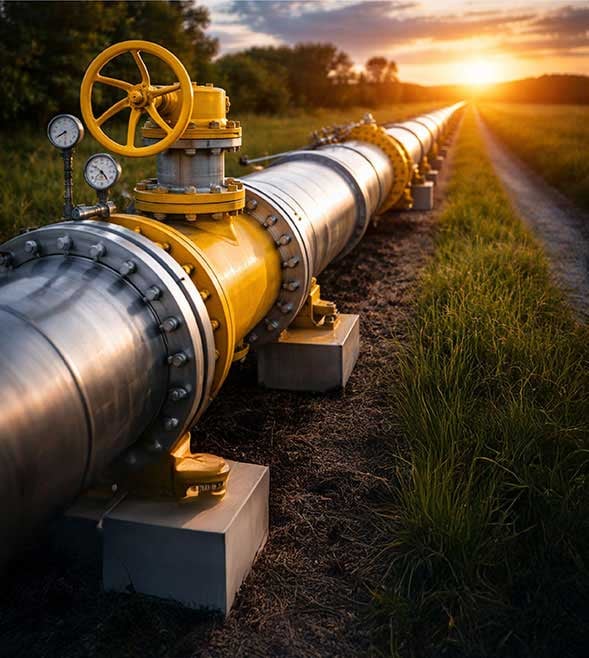
Η στρατηγική ανθεκτικότητα της ελληνικής αγοράς φυσικού αερίου βασίζεται στη βελτιστοποίηση του διττού μοντέλου εφοδιασμού της: στη σταθερότητα βάσης που παρέχουν οι πάγιες υποδομές αγωγών και στον υψηλό βαθμό ευελιξίας που προσφέρουν οι εισαγωγές LNG.
Φίλτρο με βάση:
Δημοφιλή Θέματα
Featured insights
Τα τελευταία χρόνια, οι οργανισμοί που παρέχουν προϊόντα και υπηρεσίες ζωτικής σημασίας για την κοινωνία και την οικονομία λειτουργούν σε ένα περιβάλλον ολοένα αυξανόμενων προκλήσεων.
Σημαντικές φορολογικές και τελωνειακές εξελίξεις περιλαμβάνει η νομοθεσία και το κανονιστικό πλαίσιο του Ιουνίου 2026, με νέες ρυθμίσεις που αφορούν, μεταξύ άλλων, στη φορολογία εισοδήματος και περιουσίας, τον ΦΠΑ, τις επενδύσεις, τη φορολογική κατοικία και τις τελωνειακές διαδικασίες.
Περισσότερα άρθρα
Το Δικαστήριο της Ευρωπαϊκής Ένωσης καλείται να αποφανθεί για επιπλέον φόρο βάσει του Κανόνα Υποφορολογημένων Κερδών για μεγάλους ομίλους.
Ο φόρος που καταβλήθηκε σε αλλοδαπό κράτος με το οποίο έχει συναφθεί Σύμβαση Αποφυγής Διπλής Φορολογίας (ΣΑΔΦ) εξέπιπτε τελευταίος υπό τον προϊσχύσαντα Κώδικα Φορολογίας Εισοδήματος σε αντίθεση με τον ισχύοντα Κώδικα κατ’ εφαρμογή του οποίου αφαιρείται κατά προτεραιότητα.
Οι αμερικανικές επιχειρήσεις πρόκειται να εξαιρεθούν από την επιβολή του παγκόσμιου ελάχιστου φορολογικού συντελεστή στο πλαίσιο του Pillar II του OECD.
Καθιερώνονται περαιτέρω διευκολύνσεις για όσους φορολογούμενους εντάσσονται στο καθεστώς εναλλακτικής φορολόγησης λόγω επενδυτικής δραστηριότητας (non-dom).
Η πρόσφατη 3μηνιαία έκδοση Q2 2025 (Ιούλιος 2025) της Grant Thornton στην Ελλάδα “IFRS Accounting Standards Quarterly Navigator: Your Financial Reporting Roadmap” απευθύνεται σε όλες τις επιχειρήσεις που καταρτίζουν Οικονομικές Καταστάσεις σύμφωνα με τα Διεθνή Πρότυπα Χρηματοοικονομικής Αναφοράς (ΔΠΧΑ).
Καθώς η αγορά των ακινήτων παρουσιάζει μια κατάσταση που παραμένει σε υψηλά κόστη, είτε πρόκειται για αγορά είτε πρόκειται για ενοικίαση, η βελτιστοποίηση των υπαρχόντων αποθηκευτικών χώρων καθιστά αναγκαία την αναθεώρηση των παραδοσιακών τρόπων λειτουργίας και προσεγγίσεων στην διαχείριση των αποθηκευτικών χώρων.
Αντισυνταγματικές οι πρόσθετες προϋποθέσεις για την αναδρομική εφαρμογή της ελαφρύτερης φορολογικής κύρωσης.
Ο Ν.5203/2025 τροποποιεί τον αναπτυξιακό νόμο 4887/2022, ενισχύοντας τη βιώσιμη ανάπτυξη και επιταχύνοντας τις διαδικασίες επενδυτικής ενίσχυσης.
Δεν αντιτίθεται στην Ευρωπαϊκή Οδηγία για τη φορολόγηση μητρικών-θυγατρικών εταιριών η επιβολή φόρου εισοδήματος νομικών προσώπων κατά την κεφαλαιοποίηση ή διανομή αφορολόγητων κερδών.
Αντισυνταγματική η παράταση της προθεσμίας παραγραφής φορολογικών αξιώσεων του Δημοσίου αναγομένων σε ημερολογιακά έτη προγενέστερα του προηγουμένου της δημοσίευσης του σχετικού νόμου.
Τόκοι που καταβάλλονται χάριν προνομιούχων μετοχών δεν εκπίπτουν από τα ακαθάριστα έσοδα της εκδότριας εταιρίας.
Η επιβολή φόρου πλούτου (wealth tax) σε ενωσιακό επίπεδο για φυσικά πρόσωπα υψηλής καθαρής περιουσίας παραμένει ανοιχτό ζήτημα με την Ευρωπαϊκή Επιτροπή να διερευνά τα μέσα αποτελεσματικότερης εφαρμογής του.
Το «The Financial Services Insider» είναι ένα τριμηνιαίο Newsletter της Grant Thornton σχεδιασμένο ώστε να σας βοηθήσει να κατανοήσετε το συνεχώς μεταβαλλόμενο ρυθμιστικό και νομοθετικό πλαίσιο.
Ο Μηχανισμός Προσαρμογής Συνόρων Άνθρακα (Carbon Border Adjustment Mechanism - CBAM) αποτελεί μια πολιτική της Ευρωπαϊκής Ένωσης που τέθηκε σε ισχύ στις 1 Οκτωβρίου 2023, στο πλαίσιο της Πράσινης Συμφωνίας και του νομοθετικού πακέτου “Fit for 55”.
Ως μέρισμα με 5% φορολογείται η διανομή καθαρών κερδών της εταιρίας στο προσωπικό και τα μέλη του διοικητικού συμβουλίου.
Ο αγροδιατροφικός τομέας αποτελεί πυλώνα της ελληνικής οικονομίας και κινητήριο δύναμη για την πράσινη και ψηφιακή μετάβαση. Μάθετε πώς τα χρηματοδοτικά εργαλεία, όπως το Ταμείο Ανάκαμψης, ενισχύουν τη βιωσιμότητα και την ανταγωνιστικότητα της αγροτικής επιχειρηματικότητας.